
别再误解足坛 “做账”: 合规财务优化≠违规造假, 读懂欧足联财政红线逻辑
每次出现溢价互换、先租后买转会,舆论第一反应都是球队在 “做账、做假账”,这种看法存在巨大认知误区。我们可以从定义、监管规则、风险边界三个维度,弄清足坛转会财务操作的真实逻辑,看懂俱乐部看似反常交易的底层动机。
首先明确核心定义:球迷口中的 “做账”,专业层面称为转会财务优化,前提是交易完全真实、球员所有权完成交割、资金流转有据可查,严格遵循欧洲通用俱乐部会计准则。而财务造假是虚构交易、伪造资金流水、虚报收支,属于明确违法行为,二者不能混为一谈。俱乐部所有财务调整,都建立在合规交易基础上,一旦触碰虚假定价、无实质转会的纸面互换,就会升级为违规,尤文此前阿图尔交易就曾遭到检方定价欺诈调查,正是越界操作的典型教训。
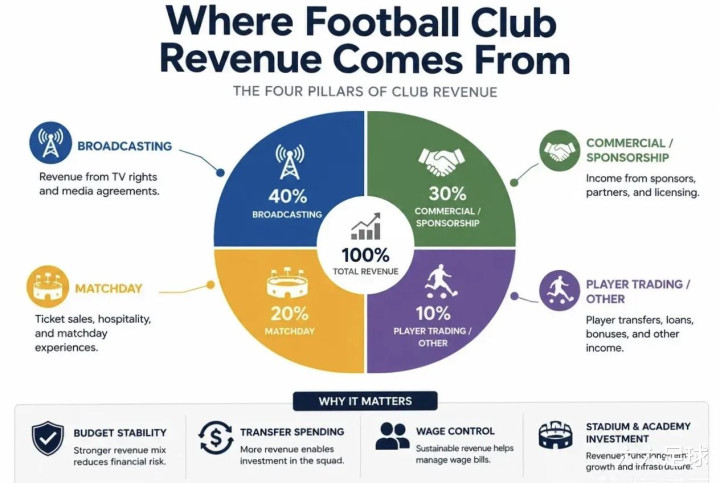
所有财务优化行为的根源,是欧足联日趋严苛的财政可持续政策。2025 年落地的 70% 营收支出红线,取代旧版 FFP 亏损管控规则,管控标准更细化:教练团队薪酬、球员转会年度摊销、经纪代理费、签约奖金全部计入支出核算。对于投入巨大的豪门球队,单赛季一笔亿元转会,很容易直接突破支出上限,罚款、限制欧战注册等处罚会直接损害球队竞技利益,倒逼管理层在转会合同设计上做财务规划。
摊销机制是理解一切转会操作的核心。球员在俱乐部财报中属于无形资产,购入成本不会一次性扣减当年利润,按签约年限逐年折旧摊销。举个简单对比:1 亿欧转会费,5 年合约年均摊销 2000 万;若早年 8 年合约年均仅 1250 万,年度财政负担差距显著。监管机构限制最长摊销年限至 5 年,正是为杜绝单纯依靠长约无限稀释成本的套利行为。
不同规模球队,偏好的做账手段存在差异:
负债较高的传统豪门(巴萨、尤文):优先选择球员高价互换,快速兑现出售球员的资本收益,填补年度财报亏损,快速通过财政审查;
新建资方入主的球队(切尔西、纽卡):过去依靠超长合约摊薄成本,如今转向租借递延、高额浮动转会费,拆分大额支出;
五大联赛中游球队(里昂、热刺):更青睐低固定 + 高浮动转会费,控制每年刚性支出,降低财政容错压力。
同时必须看清财务优化的双面性:短期可以帮助球队平衡财报、留住引援空间,但长期存在隐患。当年尤文、巴萨互换中场后,皮亚尼奇、阿图尔竞技表现均未达到预期,高额摊销持续占用后续多年财政预算;大量依赖先租后买递延支出,会造成未来赛季集中支出压力,一旦球队营收下滑,极易在下一年度触碰财政红线。
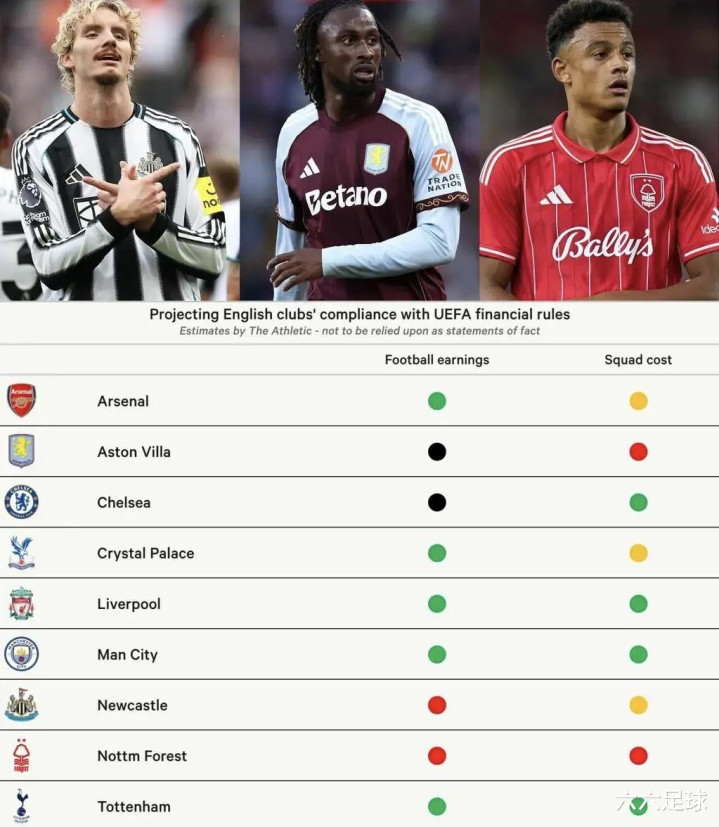
总结来看,转会财务优化是现代职业足球体系下,资本投入与财政监管相互制衡的必然产物。它本身是规则内的商业工具,没有天然对错,评判一笔转会的好坏,关键区分两点:交易是否具备真实竞技价值、操作是否停留在监管允许的边界内,而非简单贴上 “造假做账” 的标签。
最新资讯
- 2026-10-25C罗深夜长文没等来队友, 唯一点赞的人不在队里
- 2026-10-25别再误解足坛 “做账”: 合规财务优化≠违规造假, 读懂欧足联财政红线逻辑
- 2026-10-215年2亿! 德隆: 杜伦才22岁 他以后还可以拿两次顶薪合同
- 2026-10-21香珀特: 坎宁安承担太多的进攻发起, 他回合占有率高得离谱
- 2026-10-20谁人能敌! C罗38岁高龄12场12球6助! 火力全开